Accueil · Conseils plomberie · Que faire en cas de dégât des eaux locataire
Guide locataire · Marseille
Que faire en cas de dégât des eaux locataire :
qui fait quoi, qui paie, et dans quel ordre agir.
· Lecture 11 min · Par l'atelier AMD, plombier à Marseille
L'essentiel en 30 secondes
Après un dégât des eaux, un locataire doit d'abord photographier les dégâts et l'origine de la fuite, puis prévenir par écrit son propriétaire (ou l'agence), le syndic si l'eau vient des parties communes, et les voisins concernés. Il déclare ensuite le sinistre à sa propre assurance habitation dans les cinq jours ouvrés, en remplissant un constat amiable dégât des eaux avec l'autre partie. Qui paie dépend de l'origine : les petites réparations d'entretien (joints, flexibles, chasse d'eau) sont pour le locataire, la vétusté et les canalisations encastrées pour le propriétaire, les colonnes et parties communes pour la copropriété, et une fuite venue d'un voisin relève de son assureur. Entre assureurs, la convention IRSI désigne qui gère le dossier ; on ne retient jamais son loyer.
La fuite est stoppée.
Place à la paperasse.
L'eau est coupée, le sol épongé, le cœur bat encore un peu vite. Et là, une deuxième vague arrive : qui prévenir, quoi déclarer, à qui envoyer la facture, et surtout qui va payer. Quand on est locataire, la question se complique, parce qu'on n'est pas seul en jeu : il y a le propriétaire, parfois l'agence, souvent le syndic de copropriété, le voisin du dessous ou du dessus, et au moins deux assureurs. On intervient très régulièrement dans des appartements loués à Marseille, et c'est presque toujours la même inquiétude qui revient : « Est-ce que c'est pour moi ? »
Bonne nouvelle : les règles sont plus simples qu'elles n'en ont l'air, et l'ordre des démarches est toujours le même. Cet article les déroule une par une, puis répartit les responsabilités cas par cas. Les gestes techniques d'urgence — couper l'eau, sécuriser l'électricité, limiter les dégâts — sont détaillés dans notre guide que faire en cas de fuite d'eau ; on ne les répète pas ici. Si l'eau coule encore, c'est par là qu'il faut commencer, ou directement par notre service d'urgence dégât des eaux à Marseille.
Un mot d'honnêteté avant d'entrer dans le détail : on est plombiers, pas juristes. Ce guide rassemble ce qu'on observe sur le terrain et les grandes règles applicables, mais il ne remplace ni un conseil juridique ni la lecture de votre contrat d'assurance. Pour votre cas précis, c'est votre assureur qui fait foi.
Sécuriser, documenter, prévenir
Les 24 premières
heures.
Photographier et filmer avant de nettoyer
Avant d'éponger le dernier centimètre, sortez le téléphone. Prenez des photos larges de chaque pièce touchée, puis des gros plans : la tache au plafond, le parquet qui gondole, le bas de porte gonflé, le meuble abîmé. Surtout, photographiez l'origine supposée de la fuite — le flexible qui suinte, le joint fendu, la trace qui descend du plafond. Une courte vidéo qui montre l'eau couler vaut souvent mieux que dix photos. Les fichiers sont horodatés, mais notez aussi à part la date et l'heure de la découverte.
Prévenir le propriétaire, puis le syndic
Le propriétaire (ou l'agence qui gère le bien) doit être informé rapidement, et par écrit : un e-mail ou un SMS daté qui décrit ce qui s'est passé et joint deux ou trois photos. Le bail vous y oblige d'ailleurs : un locataire doit signaler les désordres qui apparaissent dans le logement. Si l'eau semble venir d'une partie commune — colonne montante, descente d'eaux usées, toiture, gaine technique —, prévenez aussi le syndic de copropriété ; c'est lui qui missionne les interventions sur ces éléments.
Prévenir le voisin du dessous ou du dessus
Si l'eau est passée chez le voisin du dessous, frappez à sa porte tout de suite, même tard : il doit pouvoir protéger ses affaires et faire ses propres photos. Si l'eau vient d'au-dessus, montez voir. Le voisin ne sait peut-être rien, et c'est souvent lui qui tient la source : un robinet d'arrêt à fermer, une machine à débrancher. Échangez vos coordonnées et le nom de vos assureurs : vous en aurez besoin pour le constat.
Votre assurance, pas celle du propriétaire
Déclarer à son
assurance habitation.
Le délai de 5 jours ouvrés
Le Code des assurances fixe à cinq jours ouvrés, en principe, le délai pour déclarer un sinistre à son assureur à compter du moment où on en a connaissance. C'est votre assurance habitation qu'il faut prévenir, même si vous pensez que la fuite n'est pas de votre fait : en tant qu'occupant, c'est par elle que le dossier démarre. Vérifiez le délai exact dans votre contrat, certains prévoient des modalités particulières. Une déclaration en ligne, par l'espace client ou par écrit, laisse une trace ; un simple appel, moins.
Le constat amiable dégât des eaux
Le constat amiable dégât des eaux se remplit à plusieurs : vous, et la ou les autres parties concernées — le voisin d'où vient l'eau, celui chez qui elle est arrivée, le propriétaire ou le syndic selon le cas. Chacun y indique son identité, son statut (locataire, propriétaire occupant, bailleur), son assureur, et on y décrit l'origine présumée et les dommages constatés. Si l'autre partie refuse de signer, remplissez-le seul et transmettez-le quand même : votre assureur prendra le relais. Votre assureur peut vous fournir le formulaire, souvent téléchargeable.
Les pièces à garder
Conservez tout : les photos et vidéos, les échanges écrits avec le propriétaire et le syndic, la facture de recherche de fuite si elle a eu lieu, la facture de réparation, et les justificatifs d'achat des biens abîmés quand vous les avez. Ne jetez pas les objets endommagés avant le passage éventuel d'un expert, et gardez si possible la pièce défectueuse — le flexible éclaté, le joint fendu. C'est elle qui prouve l'origine.
Tout dépend de l'origine
Qui paie quoi ?
Le cas par cas.
Deux questions se mélangent souvent : qui paie la réparation de la fuite elle-même, et qui indemnise les dégâts qu'elle a causés. La première dépend de la nature de l'équipement en cause ; la seconde passe par les assureurs. Voici les quatre situations qu'on rencontre le plus souvent dans les appartements loués.
Réparation locative
Un équipement que vous devez entretenir
Joints de robinet, flexibles sous l'évier, mécanisme de chasse d'eau, joints silicone de douche, siphons : le décret n° 87-712 du 26 août 1987 range leur entretien et leurs menues réparations parmi les réparations locatives. Si la fuite vient d'un joint usé que vous auriez dû changer, la réparation est en principe pour vous.
Propriétaire
Vétusté ou canalisation encastrée
Un équipement qui lâche parce qu'il est simplement trop vieux, un défaut d'installation, une canalisation prise dans un mur ou sous une chape : ce n'est plus de l'entretien courant. La loi exclut la vétusté des réparations locatives, et ces travaux reviennent au propriétaire.
Copropriété
Partie commune ou colonne d'immeuble
Colonne montante, descente d'eaux usées, toiture-terrasse, canalisation d'immeuble : c'est le syndicat des copropriétaires qui en a la charge, via le syndic. Votre rôle : le prévenir vite, par écrit, et laisser accéder l'entreprise qu'il mandate.
Voisin
La fuite vient de chez lui
Si l'eau vient d'un autre logement, c'est à son occupant de faire réparer chez lui. Pour vos dommages, les assureurs s'organisent entre eux selon la convention IRSI : vous passez par votre propre assureur, pas par celui du voisin.
La frontière n'est pas toujours nette. Un flexible qui éclate après quinze ans sans jamais avoir été changé, est-ce un défaut d'entretien ou de la vétusté ? Un joint qui fuit parce que le robinet entier est rongé par le calcaire marseillais, c'est pour qui ? C'est précisément là qu'une facture de plombier qui décrit la cause constatée fait la différence : elle donne au propriétaire et aux assureurs un élément factuel, plutôt qu'une parole contre une autre.
À garder sous la main
Cause → payeur,
en un coup d'œil.
Un résumé des cas fréquents. Il donne la règle générale : votre bail, votre contrat d'assurance et le règlement de copropriété peuvent prévoir des nuances.
| Origine de la fuite | Qui paie la réparation | Pourquoi |
|---|---|---|
| Joint, flexible, chasse d'eau, robinet, siphon mal entretenu | Le locataire (réparation locative) | Entretien courant prévu par le décret n° 87-712. |
| Équipement usé par l'âge, vétuste ou défaut d'origine | Le propriétaire | La vétusté ne relève pas des réparations locatives. |
| Canalisation encastrée dans un mur ou sous une chape | Le propriétaire | Élément de structure du logement, hors entretien courant. |
| Colonne d'immeuble, descente commune, partie commune | La copropriété (via le syndic) | Le syndic missionne l'intervention sur les parties communes. |
| Fuite venant de l'appartement d'un voisin | Le voisin et son assureur | Gestion entre assureurs selon la convention IRSI. |
| Dégâts sur vos meubles et effets personnels | Votre assurance habitation | Selon les garanties et franchises de votre contrat. |
Quand l'origine ne se voit pas
Recherche de fuite :
qui commande, qui règle.
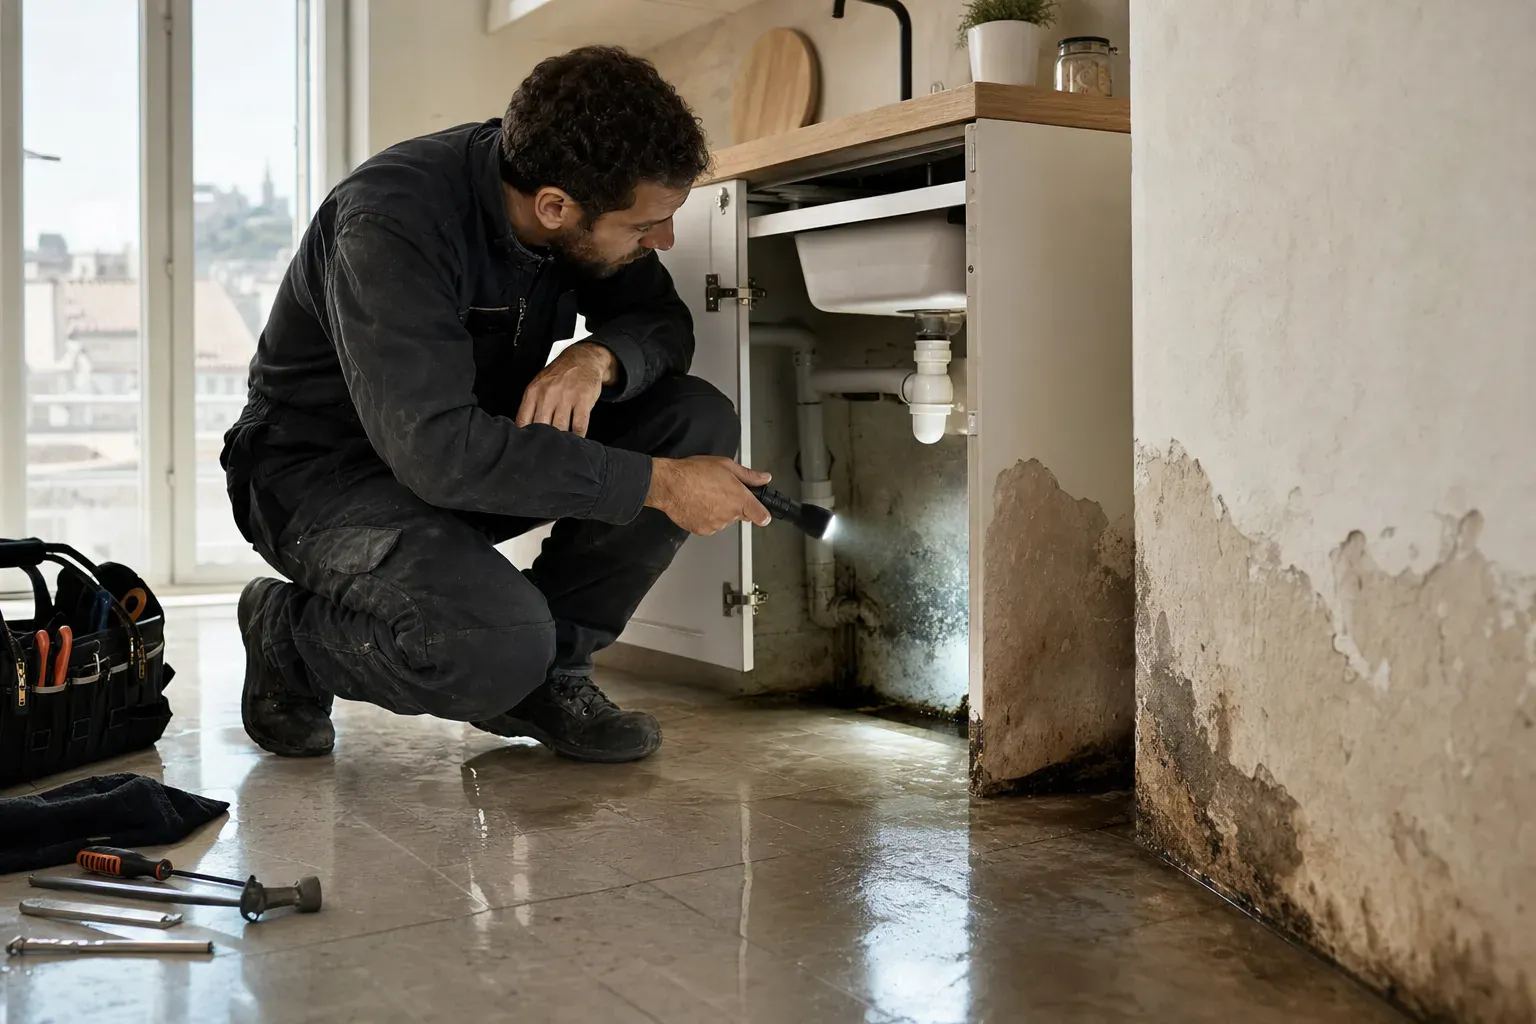
Une tache qui s'élargit au plafond, un mur qui reste humide, un compteur qui tourne alors que tout est fermé : tant qu'on ne sait pas d'où vient l'eau, on ne sait pas non plus qui paie. La recherche de fuite est donc souvent la première étape, celle qui débloque tout le reste. Les signes d'une fuite cachée aident à savoir quand la déclencher.
Dans le cadre de la convention IRSI, la recherche de fuite fait partie de ce que les assureurs organisent entre eux, y compris quand elle nécessite d'ouvrir un mur ou un plafond. En pratique, renseignez-vous d'abord auprès de votre assureur avant de la commander : selon votre contrat et la situation, il peut vous dire qui doit la mandater et comment elle sera prise en charge. Si la fuite est manifestement sur un élément du propriétaire ou de la copropriété, prévenez-les pour qu'ils la commandent eux-mêmes.
Si l'urgence impose d'agir avant d'avoir toutes les réponses, faites-la faire et gardez une facture détaillée qui indique la méthode utilisée et le point de fuite localisé. C'est ce document qui permettra ensuite de savoir à qui revient la charge. Pour une localisation sans casse inutile, voir notre service de recherche de fuite à Marseille.
Les erreurs qui coûtent cher au locataire.
Ce ne sont pas les fuites qui créent les litiges les plus longs, ce sont les réflexes du moment. Ces quatre-là reviennent sans cesse dans les dossiers qu'on voit passer.
- Réparer sans prévenirFaire changer une canalisation encastrée sans en parler au propriétaire, c'est prendre le risque qu'il refuse ensuite de rembourser. Hors urgence absolue, prévenez d'abord, par écrit.
- Jeter les piècesLe flexible éclaté, le joint fendu, le parquet abîmé : tant que le dossier n'est pas clos, gardez-les ou photographiez-les en détail. Sans preuve, l'origine se discute.
- Tarder à déclarerAttendre de « voir si ça sèche » fait courir le délai de cinq jours ouvrés. Une déclaration tardive peut compliquer l'indemnisation si l'assureur estime qu'elle lui a causé un préjudice.
- Ne pas couper l'eauLaisser couler en attendant le propriétaire, c'est aggraver le sinistre. Un assureur peut reprocher de ne pas avoir pris les mesures pour limiter les dégâts. Savoir couper l'arrivée d'eau reste le premier rempart.
Votre marge de manœuvre
Ce que vous pouvez
réparer vous-même.
Tout ce qui relève de l'entretien courant, vous pouvez le faire vous-même ou le confier à un plombier de votre choix, sans demander d'autorisation : changer un joint de robinet, remplacer un flexible d'alimentation, régler ou remplacer le mécanisme d'une chasse d'eau, refaire un joint silicone autour de la douche, nettoyer un siphon. C'est votre logement au quotidien, et c'est votre charge.
L'accord du propriétaire devient nécessaire dès que vous touchez à l'installation elle-même : remplacer un robinet par un modèle différent, déplacer une arrivée d'eau, ouvrir un mur ou un coffrage, changer un chauffe-eau, modifier une évacuation. La loi interdit au locataire de transformer les lieux sans accord écrit du bailleur, et un propriétaire peut exiger la remise en état à votre départ.
Dans le doute, une règle simple : si la réparation remplace une pièce d'usure à l'identique, c'est généralement de l'entretien ; si elle change la nature de l'équipement ou demande d'ouvrir le bâti, demandez d'abord. Et gardez la facture, même pour un simple joint : elle prouve que vous avez entretenu le logement.
Ce qu'on fait pour vous
Le plombier :
vite, clair, documenté.
Notre travail, c'est de stopper la cause et de réparer proprement. On décroche 24h/24, le soir, le week-end et les jours fériés, à Marseille et dans les 50 km alentour. Pour une fuite active, voir notre page urgence fuite d'eau ; pour une reprise définitive, la réparation de fuite d'eau.
Deux engagements comptent particulièrement quand on est locataire. D'abord, le prix est annoncé avant l'intervention : vous savez ce que vous engagez, et vous pouvez prévenir votre propriétaire en connaissance de cause. Ensuite, une facture détaillée vous est remise : adresse, date, cause constatée, réparation réalisée, pièces et main-d'œuvre. C'est exactement ce que demandent les assureurs et les propriétaires.
En revanche, on ne gère pas l'expertise ni la relation avec votre assureur : c'est votre dossier, et c'est votre assureur qui le pilote. Pour aller plus vite, envoyez une photo des dégâts sur WhatsApp au 06 62 93 93 98 : on vous donne une estimation à distance. Pour une urgence, appelez le 06 16 99 59 44.
Questions fréquentes
Les questions des locataires.
Mon propriétaire ne répond pas : que faire ?
Commencez par le joindre par tous les canaux (téléphone, SMS, e-mail) en gardant une trace écrite datée, et contactez l'agence si le logement est géré par un mandataire. En parallèle, déclarez le sinistre à votre propre assureur sans attendre sa réponse : le délai de cinq jours ouvrés court pour vous, pas pour lui. Si la réparation relève du propriétaire et qu'il reste injoignable, envoyez une lettre recommandée avec accusé de réception qui décrit le problème et demande l'intervention. En cas de blocage durable, la commission départementale de conciliation peut être saisie gratuitement.
La fuite arrive le week-end ou la nuit : j'attends lundi ?
Non. Si l'eau coule, on la coupe et on fait intervenir un plombier sans attendre : laisser une fuite active tout un week-end aggrave les dégâts, et un assureur peut vous reprocher de ne pas avoir limité le sinistre. Prévenez le propriétaire par écrit dès que possible (un SMS ou un e-mail daté suffit dans l'immédiat), gardez la facture détaillée de l'intervention, et réglez la question de qui paie ensuite, à froid.
Puis-je retenir le loyer tant que la réparation n'est pas faite ?
Non. Payer le loyer est une obligation du locataire, et la suspendre de votre propre initiative vous expose à un impayé, voire à la mise en jeu de la clause résolutoire du bail. Même si le propriétaire tarde à réparer, la bonne voie est la mise en demeure par recommandé, puis la conciliation ou le juge, qui seul peut, dans les cas graves, ordonner une réduction ou une consignation du loyer. Retenir le loyer de soi-même transforme un litige où vous êtes dans votre droit en litige où vous êtes en tort.
Qui paie le plombier appelé en urgence ?
Sur le moment, c'est en général celui qui appelle qui règle l'intervention. Ensuite, la charge finale dépend de l'origine de la fuite : si elle relève d'une réparation locative, elle reste pour le locataire ; si elle tient à la vétusté ou à une canalisation encastrée, le propriétaire doit la rembourser ; si elle vient d'une partie commune, c'est la copropriété. D'où l'importance d'une facture détaillée qui indique la cause constatée et la réparation faite.
Et en location saisonnière ?
Le réflexe est le même : couper l'eau, prévenir immédiatement le propriétaire ou la conciergerie, et documenter avec photos et heure. Vérifiez si votre contrat d'assurance habitation principale comporte une extension villégiature, qui couvre souvent votre responsabilité dans un logement loué pour les vacances. N'engagez pas de travaux sans l'accord du propriétaire, sauf urgence pour stopper l'eau.
L'assureur me demande la facture du plombier : que doit-elle contenir ?
Une facture utile pour un dossier de dégât des eaux mentionne l'adresse du logement, la date de l'intervention, l'origine de la fuite constatée (joint, flexible, canalisation encastrée, évacuation…), la nature de la réparation et le détail des pièces et de la main-d'œuvre. C'est ce que nous remettons après chaque intervention : un document clair que vous transmettez tel quel à votre assureur ou à votre propriétaire.
Cet article donne des repères généraux et ne remplace pas un conseil juridique. Référez-vous toujours à votre contrat d'assurance et à votre bail pour votre situation précise.
Pour aller plus loin
Les pages utiles
après un sinistre.
Une fuite encore active, un plafond qui goutte chez vous ou chez le voisin ? Notre page urgence dégât des eaux marseille détaille l'intervention, jour et nuit. Et pour approfondir, le reste de nos conseils plomberie.
Dégât des eaux en location ?
On intervient vite.
Appelez le 06 16 99 59 44, 24h/24, ou envoyez une photo des dégâts sur WhatsApp au 06 62 93 93 98 pour une estimation à distance. Le prix est annoncé avant, et une facture détaillée vous est remise pour votre assureur.